50代になってから始めた新NISA。
投資経験が豊富だったわけでも、株や投資信託に詳しかったわけでもありません。
きっかけは、家計を見直すために受けたFP相談でした。
あれから約1年半。
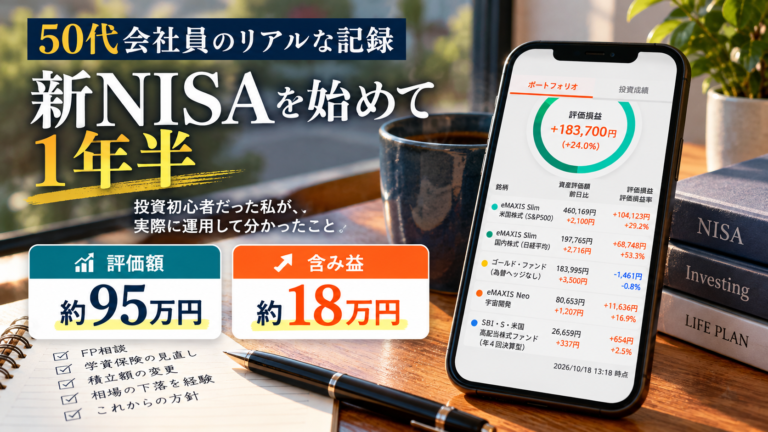
現在の投資信託の評価額は約95万円、含み益は約18万円になっています。
もちろん、この利益はまだ確定したものではありません。
相場が下がれば、明日には減っているかもしれません。
それでもこの1年半を振り返ってみると、増えたのはお金だけではありませんでした。
投資を始めた頃の私は、ポートフォリオの画面を見ても、
「これ……どこを見たらいいの?」
というレベルでした(笑)
そんな50代の投資初心者が、どうやってNISAを始めて、何を買い、途中で何を考え、現在どうなっているのか。
今回は、私のNISA開始から約1年半を振り返ってみたいと思います。
NISAを始めたきっかけはFP相談だった
そもそも私がNISAを始めることになったきっかけは、FPへの家計相談でした。
当時は子どもの教育費として学資保険に加入していました。
わが家には小学生の息子が2人います。
これから中学、高校、大学と進めば、当然教育費は大きくなっていきます。
しかも私自身は50代。
子どもの大学進学と自分の定年が近い時期にやってきます。
「このままで大丈夫なのか?」
そんな不安もあってFPに相談したところ、学資保険について一度見直してみてはどうか、という話になりました。
FPから聞いたのは、学資保険にはそれなりのコストがかかっていること、そして現在ならNISAを使って自分で資産形成する方法もあるということでした。
そこで改めて学資保険とNISAについて調べてみました。
もちろん、学資保険と投資信託では性質もリスクもまったく違います。
元本が保証されるわけでもありません。
ただ、自分なりにそれぞれの仕組みや期待できる運用について比較してみると、
「こんなに違うのか……」
というのが当時の率直な感想でした。
最終的に、わが家では学資保険を満期まで待たずに途中解約。
その解約返戻金を元手に、NISAを始めることにしました。
学資保険を解約して、実際に新NISAを始めたときのことはこちらの記事にまとめています。
▶ 50代、人生初の投資へ。学資保険の返戻金で新NISAを始めた話
100万円投資する予定が、スタートは60万円台に
当初は、学資保険の解約返戻金から100万円ほどを投資に回すつもりでした。
ところが……。
家族でUSJへ行ったり、テレビが壊れて買い替えることになったり。
予定通りにはいきません(笑)
結局、最初に投資できたのは60万円台でした。
でも今振り返ると、これはこれで良かったと思っています。
資産形成は大切。
でも、家族との時間や今の生活も大切です。
将来のためにすべてを我慢するのではなく、
「今も楽しみながら、将来の準備もする」
50代から資産形成を始めた私には、このくらいの距離感の方が合っている気がします。
最初に買ったのはS&P500・日経平均・国内債券
NISAを始めたときに購入したのは、主に次の3つでした。
・eMAXIS Slim 米国株式(S&P500)
・eMAXIS Slim 国内株式(日経平均)
・国内債券
今見ると比較的シンプルな構成です。
ただし、当時の私は投資信託について十分理解していたわけではありません。
FPに教えてもらいながら始めた、というのが実際のところです。
そもそも私は、50代になるまで新NISAについてほとんど知りませんでした。
「もっと早く知りたかった……」
当時そう感じた理由については、こちらの記事に書いています。
▶ 【資産形成編①】50代で初めて知った新NISA。「もっと早く知りたかった」と思った話
そして毎月の積立は1万円からスタートしました。
今でこそ「S&P500が何%で……」などと考えるようになりましたが、当時はそんなレベルではありません。
証券会社の画面を開いても、
評価額?
評価損益?
基準価額?
「……どれを見ればいいんだ?」
本当にそんな状態でした(笑)
投資直後に相場が荒れた。でも私はよく分かっていなかった
NISAを始めてから、相場が大きく動く場面もありました。
米国の政策をめぐる不安や中東情勢、為替の変動など、ニュースでは連日のように相場の話が出ていました。
本来なら、投資を始めたばかりの初心者にとってはかなり不安になる状況だったと思います。
ところが私の場合……。
そもそもポートフォリオの見方がよく分かっていませんでした(笑)
そのため、毎日の値動きを細かく確認することもなく、結果的にほとんど放置。
今思えば、もし当時から毎日評価額をチェックしていたら、
「おいおい💦 大丈夫か?」
となっていたかもしれません。
知らなかったからこそ余計なことをしなかった。
投資では、そんなこともあるのかもしれません。
NISAを始めてから投資の本を読むようになった
ただ、さすがに「よく分からないままお金を入れているのはマズい」と思うようになりました。
そこから投資に関する本を何冊か読むようになります。
その中でも印象に残っている一冊が、水瀬ケンイチさんの『お金は寝かせて増やしなさい』でした。
投資を始める前ではなく、始めてから勉強した。
順番として正しいのかは分かりません(笑)
でも私の場合、この本を読んでいたことが後になってかなり役立ちました。
長期投資では相場の上げ下げがあること。
下落したからといって慌てて売るのではなく、長い目で資産形成を続けていくこと。
頭では分かっていても、実際に自分のお金が減ると話は別です。
そのことを後になって実感することになります。
今度は相場下落の意味が分かるようになっていた
投資を始めた頃と違い、その後はポートフォリオの見方も少しずつ分かるようになりました。
そんな中、中東情勢の緊迫化などで相場が大きく動いた時期がありました。
今度は自分の資産が減っていくのが分かります。
これは……怖い(笑)
最初の頃のように「よく分からないから見ていない」ではありません。
評価額が下がっている意味が分かります。
それでも、その時点ではまだトータルで含み益が残っていました。
そして何より、投資の本で読んだ内容を思い出しました。
「ここで慌てて売るのは違うんじゃないか?」
そう考えて、そのまま保有を続けることにしました。
投資を始めたばかりの頃なら、同じ判断ができたかどうか分かりません。
少しずつですが、
「FPに教えてもらったから投資する」
から、
「自分で考えて投資する」
に変わってきたのかもしれません。
積立額は1万円→3万円→現在1万5,000円
毎月の積立額も、この1年半で変わりました。
最初は月1万円。
その後、
「もう少し資産形成のスピードを上げたい」
と思い、月3万円まで増額しました。
ところが家計全体を見直していくと、わが家には投資より先に取り組んだ方がいいものがありました。
NISAを続ける一方で、わが家では固定費を中心に家計そのものも見直しました。
その結果、年間で約51万円の支出削減につながりました。
▶ 家計を見直したら年間51万円削減。「我慢しない家計改善」で分かったこと
借入金の返済です。
特に金利のかかる借入を抱えながら投資額だけを増やすことが、本当にわが家にとってベストなのか。
改めて考えました。
そこで現在は、借入返済を優先しながらNISAも続けるため、積立額を月1万5,000円にしています。
3万円から1万5,000円。
金額だけを見ると後退したようにも見えます。
でも今は、そうは思っていません。
投資は一時的に頑張るものではなく、続けることの方が大切。
家計を苦しくして途中でやめるくらいなら、自分たちが無理なく続けられる金額にする。
50代で住宅ローンも教育費もあるわが家には、その方が合っていると思っています。
1年半経った現在のポートフォリオ
そして、約1年半経った現在の状況がこちらです。
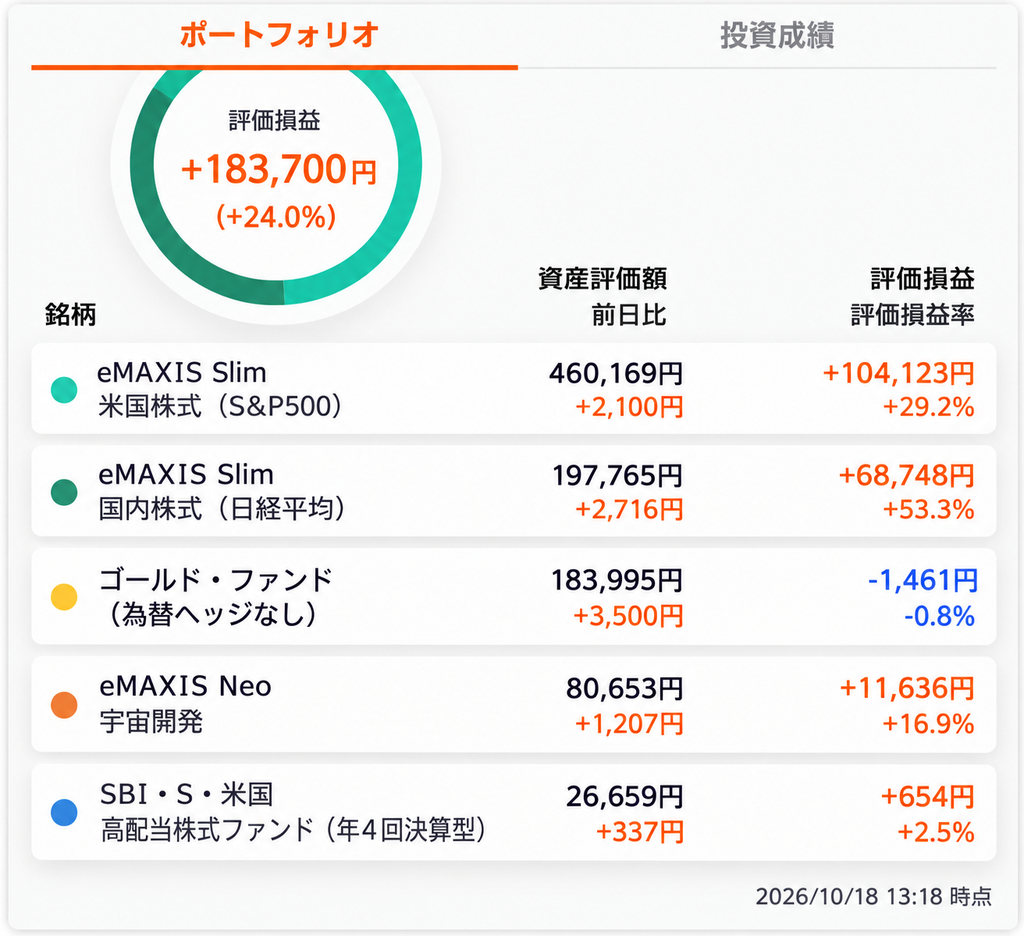
【2026年10月18日時点】
評価額合計:約949,241円
評価損益:+183,700円
損益率:約+24.0%
内訳は次のようになっています。
■ eMAXIS Slim 米国株式(S&P500)
評価額:460,169円
評価損益:+104,123円(+29.2%)
■ eMAXIS Slim 国内株式(日経平均)
評価額:197,765円
評価損益:+68,748円(+53.3%)
■ ゴールド・ファンド(為替ヘッジなし)
評価額:183,995円
評価損益:-1,461円(-0.8%)
■ eMAXIS Neo 宇宙開発
評価額:80,653円
評価損益:+11,636円(+16.9%)
■ SBI・S・米国高配当株式ファンド
評価額:26,659円
評価損益:+654円(+2.5%)
合計すると、約95万円。
含み益は約18万4,000円です。
始めた頃の私からすると、
「えっ……こんなに増えたの?」
というのが率直な感想です。
ただし、この+24%を「自分の投資が上手かった」とは思っていません。
この1年半の相場環境に助けられた部分も大きいでしょうし、現在の利益はあくまで含み益です。
相場が変われば当然減ることもあります。
だからこそ、この数字だけを見て積立額を一気に増やしたり、さらにリスクの高い商品へ手を出したりするつもりはありません。
実は最初の3商品からかなり変わった
現在のポートフォリオを見て、
「あれ? 最初に買った国内債券は?」
と思った方もいるかもしれません。
そうなんです。
最初に購入した国内債券は、その後売却しました。
そしてゴールドを購入。
さらに途中からeMAXIS Neo 宇宙開発やSBI・S・米国高配当株式ファンドも保有するようになりました。
宇宙開発については現在追加投資をしておらず、そのまま保有しています。
なぜ国内債券を売ったのか。
なぜゴールドを買ったのか。
そして、なぜ投資初心者の私が宇宙開発なんて買ったのか(笑)
このあたりを書き始めるとかなり長くなるので、私の「投資信託遍歴」については別の記事でまとめてみようと思っています。
今振り返ると、商品選びにもその時々の自分の考え方が表れていて、なかなか面白いです。
50代から投資を始めて感じたこと
NISAを始めて約1年半。
評価額が約95万円になったこともうれしいですが、それ以上に変わったのは、お金について考えるようになったことかもしれません。
投資を始める。
本を読む。
家計を見直す。
保険を見直す。
借入金の金利を考える。
毎月いくらなら無理なく積み立てられるのか考える。
以前なら別々の話だと思っていたことが、全部つながっていることに気づきました。
そして50代の私には、もう一つ大切にしたいことがあります。
将来のためにお金を残すことだけが目的ではない、ということです。
子どもたちとUSJへ行ける時間も限られています。
家族で出掛けたり、好きな車で旅行したりできるのも「今」です。
だから私は、
将来のための資産形成をしながら、今の生活も楽しみたい。
そのために家計を整え、無理のない範囲で投資を続ける。
これが今のところ、わが家に合った資産形成なのかなと思っています。
1年半で+18万円。
この数字が5年後、10年後にどうなっているのかは分かりません。
もしかすると次に報告するときには、含み益が大きく減っているかもしれません。
それも含めて、このブログでは実際の経過を書いていこうと思います。
50代から始めた資産形成。
まだまだ途中です。
焦らず、無理せず、でも止めずに続けていきます。
※この記事は、私自身の投資経験を記録したものであり、特定の金融商品への投資を推奨するものではありません。投資には元本割れのリスクがあります。投資判断はご自身の状況に合わせて行ってください。
コメント