
前回まで、FPさんに相談しながら家計の見直しを行ってきた。
保険、自動車保険、そして携帯料金。
一つひとつ見直してみると、その効果は私が想像していた以上だった。
「家計の見直しって、こんなに変わるんだ……」
それまでの私は、家計を改善すると聞くと、
「食費を削る」
「欲しいものを我慢する」
「遊びに行く回数を減らす」
そんなイメージを持っていた。
でも、実際にやったことは少し違った。
今まで何となく払い続けていたものを、
「これ、本当に今の自分たちに必要?」
と、一度立ち止まって考えてみる。
それだけで、年間にすると想像以上の金額を見直すことができた。
そして、ここまでくると今度はこんなことを考えるようになった。
「FPさんに教えてもらったところ以外にも、まだあるんじゃないか?」
そこで妻とも話しながら、今度は自分たちだけで家計を眺めてみることにした。
すると……
やっぱり、あった。
10年間そのままだった自宅の通信費
以前から気になっていたのが、自宅の通信費だった。
マイホームを購入してから約10年間、ずっとケーブルテレビを契約していた。
テレビ、インターネット、電話がセットになったプランだ。
契約した当初は、かなり活用していたと思う。
通常の地上波に加えてBS放送、映画やドラマ、スポーツなど多彩なチャンネルがあり、私もよく見ていた。
子どもたちにも随分お世話になった。
アニメや教育番組、恐竜、レゴ、ピタゴラスイッチ……。
子どもたちが小さかった頃を思い返すと、
「契約していて良かったな」
と思う。
だから、ケーブルテレビそのものが無駄だったとは思っていない。
問題は、その後だった。
子どもたちも大きくなり、今ではもっぱらYouTube。
テレビをつけていても、見ているのはほとんど子どもたち。
当然、私たち夫婦がケーブルテレビの専門チャンネルを見る機会も、いつの間にかほとんどなくなっていた。
それなのに料金はというと……
契約当初は月8,000円ほどだったものが、テレビの台数が増えたことなどもあり、
月14,000円ほど。
……。
ほとんど利用していないものに、毎月14,000円。
「これ、本当に今も必要なのか?」
また、この言葉が頭に浮かんだ。
ケーブルテレビをやめて光回線へ
そこで思い切って、10年間使ってきたケーブルテレビをやめ、光回線へ変更することにした。
テレビ、ネット、電話の使い方を改めて考えてみると、わが家にとって一番重要なのは、もはや多彩なテレビチャンネルではない。
インターネット環境だった。
子どもたちが一番利用するのはYouTube。
私たち夫婦も、見たい映画やドラマがあれば動画配信サービスで見ることが増えていた。
そこで、Netflixなどの動画配信サービスも含めて考え直してみた。
結果、
月約14,000円 → 月約7,000円。
約7,000円の削減になった。
年間にすると、
約84,000円。
さらに、インターネットの通信速度も以前の500Mbpsのプランから1Gbpsへ。
料金は下がったのに、わが家にとって重要になっていたネット環境はむしろ良くなった。
子どもたちは今まで通りYouTubeを見る。
私たち夫婦も、子どもたちが寝たあとに好きなドラマや映画を見ることができる。
しかも今度は、
自分たちの都合のいい時間に見られる。
「テレビを見る」という行動そのものは変わっていない。
でも、10年前とはテレビの見方が変わっていたのだ。
生活の満足度はほとんど変わらない。
むしろ、わが家の今の生活にはこちらの方が合っている。
ここでもまた、
「昔は必要だったものが、今も必要とは限らない」
ということに気づかされた。
そして、もう一つ気づいたこと
そしてもう一つ。
FPさんと家計について話をしているうちに、
「これも見直せるんじゃないか?」
と思ったものがあった。
それは……
自分のお小遣い。
結婚した当初、妻と話し合って私のお小遣いは月30,000円と決めた。
当時は、それなりに使い道があった。
ゴルフ代。
ゴルフで使うボールや小物。
そしてラウンドが終わったあとの、
反省会という名の飲み会(笑)。
ところが、これも生活が変わっていた。
子どもたちが大きくなるにつれて、ゴルフへ行く回数は月1回程度になった。
ラウンドが終わったあとも、飲みに行かずそのまま家に帰るようになった。
当然、毎月30,000円を使い切ることもなくなった。
余ったお小遣いはどうしていたかというと……
子どもたちにおやつを買ったり、ちょっとしたおもちゃを買ったり。
もちろん、それはそれで楽しい。
でも、よく考えてみると、
「これって、お小遣いを3万円にしておく理由にはならないよな……」
そして、自分のお小遣いの使い道を改めて考えてみた。
今、一番大きいのは月に一度のゴルフ。
だいたい10,000円ほど。
だったら……
「月10,000円あれば十分じゃないか?」
お小遣い3万円から1万円へ
もちろん、まったく飲みに行かないわけではない。
お盆やお正月くらいには、気の合う仲間や昔の同級生と飲みに行きたい。
そんなときだけ、特別費として妻に相談すればいい。
それで十分だと思った。
それに……
なにせ、ボルボV60を購入することを許してもらったのだ。
私にとっては、それが何より大きい。
月々のお小遣いを3万円もらうことよりも、好きな車に乗れることの方が、私にとっての満足度はずっと高かった。
そこで、
月30,000円 → 月10,000円。
思い切って、自分のお小遣いを20,000円減らすことにした。
年間にすると、
240,000円。
数字だけを見ると、かなり大きな削減だ。
でも実際にやってみると、不思議なくらい困らなかった。
ゴルフは今まで通り月に1回。
ラウンドが終われば、そのまま家に帰る。
以前のような「反省会という名の飲み会」はなくなったけれど、それでゴルフが楽しくなくなったわけでもない。
そして、思わぬ効果もあった。
ゴルフからまっすぐ帰宅するようになったことで、
妻もイヤな顔をしなくなった(笑)。
私は好きなゴルフを続けられる。
好きなV60にも乗れる。
妻にとっても、家計の負担が減り、ゴルフのあともちゃんと帰ってくる。
結果として、
お互いにとってWIN-WINだった。
「使えるお金」と「満足度」は同じではなかった
「お小遣いを3万円から1万円に減らす」
数字だけを見ると、かなり我慢しているように見えるかもしれない。
でも、私自身はそう感じていない。
むしろ今回のお小遣いの見直しで、
「使えるお金の額」と「満足度」は、必ずしも比例しないんだな。
と気づいた。
自分が何にお金を使えば満足するのか。
逆に、何なら減らしても満足度が変わらないのか。
それが分かれば、家計の見直しはそれほど苦しいものではないのかもしれない。
10年前に決めた金額を、ずっと守る必要はない
ここで、ケーブルテレビと自分のお小遣いに共通するものがあることに気づいた。
どちらも、
決めた当時は必要だった。
ケーブルテレビは、家族みんなでたくさんの番組を見ていた。
3万円のお小遣いも、ゴルフや飲み会に今よりお金を使っていた。
だから、当時の選択が間違っていたわけではない。
ただ……
10年経てば、生活は変わる。
子どもたちは成長する。
テレビの見方も変わる。
自分のお金の使い方も変わる。
なのに、毎月支払う金額だけは昔のまま。
今回の家計改善で私が一番学んだのは、もしかするとここなのかもしれない。
昔必要だったものが、今も必要とは限らない。
だから、ときどき今の生活に合わせて見直してみる。
それだけで、まだまだ家計には改善できるところがあった。
自分たちで見つけた削減額は年間32万4千円
今回、自分たちで見つけた2つの見直しを計算してみる。
自宅の通信費
月約14,000円 → 月約7,000円
年間 約84,000円削減
私のお小遣い
月30,000円 → 月10,000円
年間 240,000円削減
合計すると、
年間324,000円。
32万4千円。
FPさんに教えてもらったわけではない。
家計を見直す中で考え方が少しずつ変わり、
「他にもないだろうか?」
と自分たちで考えて見つけた32万4千円だった。
これは自分の中では結構大きな出来事だった。
そして家計改善は年間51万円に
ここで、これまでの家計改善を全部振り返ってみる。
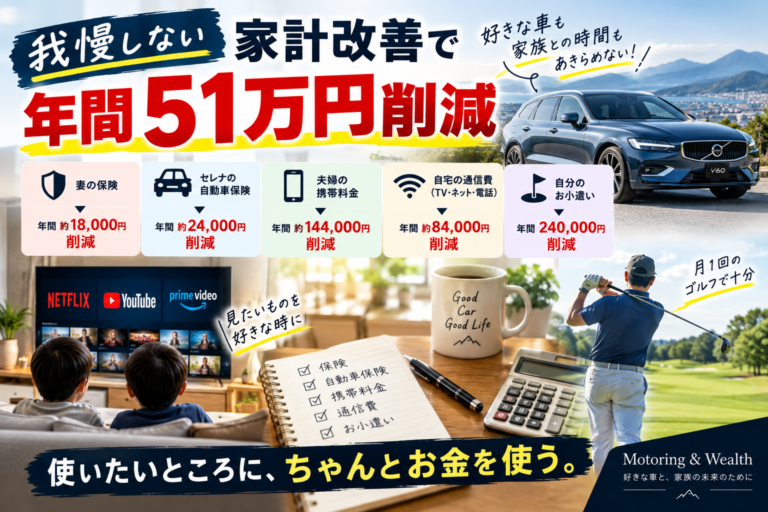
妻の保険 年間約18,000円
セレナの自動車保険 年間約24,000円
夫婦の携帯料金 年間約144,000円
自宅の通信費 年間約84,000円
私のお小遣い 年間240,000円
合計すると……
年間約510,000円。
月平均にすると、
約42,500円。
……51万円。
家計を見直し始めたとき、これほどの金額になるとは想像していなかった。
しかも、振り返ってみると、生活の中から大切なものを全部削ったわけではない。
ゴルフは続けている。
家族でのお出かけもする。
子どもたちは今まで通りYouTubeを楽しんでいる。
私たち夫婦も映画やドラマを見る。
そして、
私は今も好きなV60に乗っている。
家計改善は「我慢すること」ではなかった
以前の私は、家計を改善するということは、
何かを諦めることだと思っていた。
でも、実際にやってみて少し考え方が変わった。
何でも削ればいいわけではない。
自分や家族にとって満足度の高いものは残す。
その代わり、
今の生活では必要なくなったもの。
なんとなく昔から払い続けているもの。
満足度がほとんど変わらないもの。
そういうところを見直していく。
使いたいところには、ちゃんとお金を使う。
そのために、
使わなくても満足度が変わらないところのお金を減らす。
これが、今のわが家には合っている気がする。
そして年間51万円。
もちろん、この51万円ですべてが解決するわけではない。
子どもたちの教育費もある。
住宅ローンもある。
老後のことも考えなければならない。
NISAでの資産形成も続けたい。
だからこそ、次に考えなければならないことがある。
この家計改善で生まれたお金を、
「何に使うのか?」
貯めるのか。
投資するのか。
それとも、借入の返済に回すのか。
将来のために備えながら、今の家族との時間も大切にしたい。
そして……
好きな車にも乗り続けたい。
家計を削ることが目的ではない。
自分たちが大切にしたいものに、ちゃんとお金を使える家計にする。
FPさんへの相談から始まった家計改善。
ようやく、その意味が少し分かってきた気がする。
※この記事は、わが家で実際に行った家計の見直しをもとに書いています。通信料金やサービス内容、削減できる金額などは契約内容や利用状況によって異なります。ご自身の生活スタイルや必要なサービスを確認したうえで見直してください。
コメント